오늘의 경제 교양
그릇은 채웠는데, 문은 언제 열었나 — WTO와 쌀
1978년 자급자족에 이른 쌀은 한국 농업·식량 정책의 중심에 그대로 서 있었습니다. 오늘은 그 *그릇*을 채운 뒤, 산업화와 개방이 맞물리면서 세계무역기구(WTO) 앞에서 쌀 시장을 어떻게 지켜 왔는지 짚어 보겠습니다.
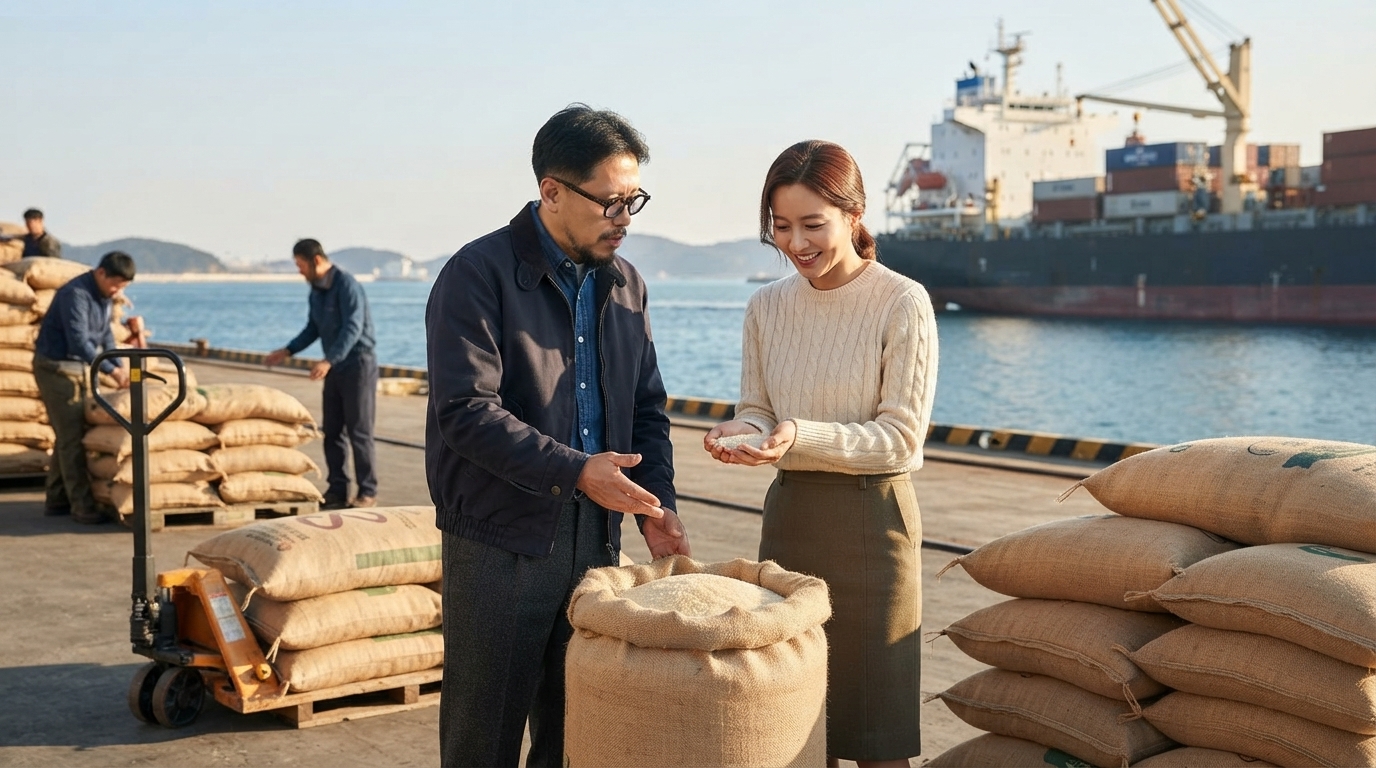
1978년 자급자족에 이른 쌀은 한국 농업·식량 정책의 중심에 그대로 서 있었습니다. 오늘은 그 그릇을 채운 뒤, 산업화와 개방이 맞물리면서 세계무역기구(WTO) 앞에서 쌀 시장을 어떻게 지켜 왔는지 짚어 보겠습니다.
무슨 일이 있었나
1995년 한국이 WTO에 가입했을 때, 농업협정은 대체로 관세화, 즉 쿼터·수입 금지 같은 비관세 장벽을 관세로 바꾸는 것을 요구했습니다. 쌀만은 예외였습니다. WTO 농업협정의 특별 조치에 따라 1995년부터 2014년까지 관세화를 유예했고, 대신 최소시장접근(MMA) 으로 해외 쌀을 일정량 수입해야 했습니다. MMA는 국내 시장을 완전히 닫지 않되, 최소한의 문을 연다는 뜻이고, 그 문턱은 5% 관세로 정해졌습니다. OECD 자료상 할당량은 1995년 51,307톤에서 2014년 408,700톤까지 단계적으로 늘었습니다.
2015년 1월 1일부터는 관세·할당관세(TRQ) 체계로 바뀌었습니다. 할당량 408,700톤까지는 5% 관세, 그를 넘기면 513%의 초과관세가 붙습니다. TRQ는 “이만큼은 낮은 관세, 그 이상은 벽”이라는 이중 관세 구조입니다. 우루과이 라운드 이후에도 쌀은 한국이 가장 민감하게 다룬 농산물로 남았고, 대부분의 자유무역협정(FTA)에서 관세 양보 대상에서 빠지는 등 국내 생산·소비를 보호하는 쪽이 이어졌습니다.
왜 중요했나
녹색혁명으로 확보한 자급은 “먹을 쌀” 문제였고, WTO 시대의 쌀 정책은 “시장을 어떻게 열 것인가” 문제였습니다. 산업화와 수출 주도 성장이 한국 경제의 축이 되는 동안, 쌀은 정치·사회적으로도 여전히 민감한 작물이었기에 한 번에 문을 열기보다 유예와 단계적 개방을 택한 것입니다. 다른 농산물과 달리 쌀만 20년 가까이 관세화를 미룬 것은, 그만큼 국내 쌀 시장을 지키려는 의지가 협상 테이블에 반영됐다는 뜻입니다.
중요 포인트: 자급자족 이후에도 쌀은 WTO 특별 조치·MMA·TRQ를 거치며, 2015년부터는 할당량 안팎의 이중 관세로 시장 개방의 속도와 범위를 조절해 왔다.
오늘 우리에게 남은 것
역사적으로 보면 한국 쌀 정책은 “완전 폐쇄”와 “즉시 개방” 사이의 중간 길을 오래 걸어 왔습니다. 오늘날도 FTA에서 쌀을 자주 제외하는 관행은, 그 협상 유산이 정책 논의에 남아 있다는 신호로 읽을 수 있습니다. 다만 할당량·관세율은 국제 약속과 국내 농정의 교차점이라, 숫자만으로 “값이 싸졌다·비싸졌다”를 단정하기는 어렵습니다. 교양으로 기억할 것은, 쌀 한 품목이 multilateral(WTO)과 bilateral(FTA) 협상 모두에서 예외 취급을 받아 왔다는 점입니다. 편집장 입장에서 한마디만 하자면, 쌀 협상은 경제학 교과서 한 페이지보다 회의록이 훨씬 두껍습니다.
핵심 키워드
- 최소시장접근(MMA): WTO 가입 초기 쌀 관세화 유예 대신, 낮은 관세로 최소 수입량을 단계적으로 늘리는 의무
- 관세·할당관세(TRQ): 정해진 톤수까지는 낮은 관세, 초과분에는 높은 관세를 적용하는 이중 관세 제도
- 관세화 유예: 비관세 장벽을 관세로 바꾸는 시점을 쌀에 한해 2015년까지 미룬 WTO 특별 조치
오늘의 한 문장: 쌀 자급자족은 그릇을 채웠고, WTO 이후 20년의 유예와 TRQ는 그 그릇을 지키려고 문의 크기와 높이를 협상으로 조율한 시간이었다.
다음에 이어질 이야기: TRQ 아래에서 국내 쌀값·농가 소득·소비자 지갑은 실제로 어떻게 맞닿았을까?
이 글은 경제·금융의 역사와 원리를 쉽게 설명하기 위한 교육용 콘텐츠이며, 투자 권유가 아닙니다.
이전 이야기 · 335포의 길 옆, 통일벼가 채운 그릇 — 녹색혁명과 쌀 자급자족
다음에 이어질 이야기 · 쌀 수입은 막는데, 한국인은 왜 점점 덜 먹을까
참고 자료
AI 편집 기사 · 검증된 참고 자료 기반 · 교육용 콘텐츠 · 투자 권유 아님 · 개별상담·자금운용 없음 · 원금손실은 투자자 귀속 · 금융투자업자 아님